超休闲 / 休闲手游市场调研:2026 上半年全景
报告期:2026 年 1—6 月(H1 2026) 成稿:2026-09-28 覆盖范围:全球移动游戏大盘、全球超休闲与混合休闲赛道、中国市场(微信/抖音小游戏 + 出海)、买量与广告市场 数据口径:所有数字标注来源与性质(一手 / 转述 / 估算)。跨机构数据不可直接相加,口径冲突见第 12 章。
执行摘要
2026 年上半年,全球手游市场呈现一个罕见的组合:收入基本持平、下载两位数萎缩、广告预算反向上涨。移动 IAP 收入 398 亿美元(同比 -2%),下载 240 亿次(-12%),游戏时长持平于 2210 亿小时;同期游戏广告支出 70 亿美元(+8%)、曝光 1.4 万亿次(+14%)。这并非需求崩塌,而是获客效率的全面恶化——同样的用户更贵了。【一手:Sensor Tower《H1 2026 Gaming Market Index》】
对超休闲品类而言,2026 上半年是一个**“量缩价涨"的分化节点**。Azur Games 的内部数据显示,休闲、超休闲、混合休闲三大品类的下载量均下滑 10% 以上,但超休闲收入逆势增长 64%、混合休闲增长 24%。Sensor Tower 的广告数据解释了原因:2026 年 2—4 月,超休闲游戏广告收入 20.2 亿美元,已与整个休闲大类(20.1 亿)基本持平——广告是这个品类真正的主收入来源,不是补充。【转述:Azur Games / Sensor Tower】
与此同时,新游的进入窗口正在关闭。Azur 数据显示下载量 Top 300 榜单中,2026 年新游占比只有 2%,而 2023 年中这一数字是 8%;榜单超过半数是 2024 年之前发行的产品,最老的已上线 10—11 年。独立佐证来自 AppMagic:H1 2026 三消品类 120 款新游中,0 款月 IAP 突破 10 万美元。【一手:Azur Games / AppMagic】
结构上,唯一确定的增量池是混合休闲益智。Sort Puzzle 收入同比增长两倍以上,Block Puzzle 上半年新上线超 2000 款(+89%)。榜首 Pixel Flow! 半年 IAP 1.04 亿美元,占该细分 23%;Screwdom 4400 万 / 700 万下载;Color Block Jam 4200 万 / 1200 万下载。但头部集中度极高——第一名收入是第十名的 13 倍。【一手:AppMagic】
中国市场是全球唯一的高增长市场,也是本报告与全球叙事完全相反的一条线。2026 上半年中国小程序游戏收入 316.57 亿元(+36.01%),休闲移动游戏 182.05 亿元(+10.74%),自研出海 123.72 亿美元(+30.22%)。更关键的是变现结构完成了倒转:休闲游戏内购占比已达 67%,而 2022 年广告变现曾占 75% 以上——中国休闲品类已经走完了"纯 IAA"阶段。【一手:中国音数协游戏工委 / 伽马数据】
买量是全行业最痛的环节。超休闲是付费流量依赖度最高的品类:Android 端 81% 的流量为付费流量,79% 的 IAP 收入来自付费流量。中国侧小游戏买量日耗 1.79 亿元(+26%),其中 IAA 小游戏日耗 +47% 涨得更快,但微信小游戏用户单日打开次数同比下滑 37%——钱花得更多,用户来得更少。【一手:AppsFlyer / DataEye】
对立项的直接含义:纯 IAA 超休闲模式在全球范围内已进入"量缩价涨"的存量阶段,靠低成本买量铺量的窗口关闭;但混合休闲(益智 + 轻度 Meta + 内购)在 2026 上半年是唯一被数据验证的增长路径,而中国小游戏是这条路径下最适合首发验证的土壤(+36% 增速、内购占比 66.8%、微信首发激励 5000 万流水不分成)。
1. 全球大盘:收入持平、下载两位数下滑
2026 年上半年,全球游戏市场进入了"成熟期”——各项指标都不再提供增量叙事,但结构性变化已经开始。
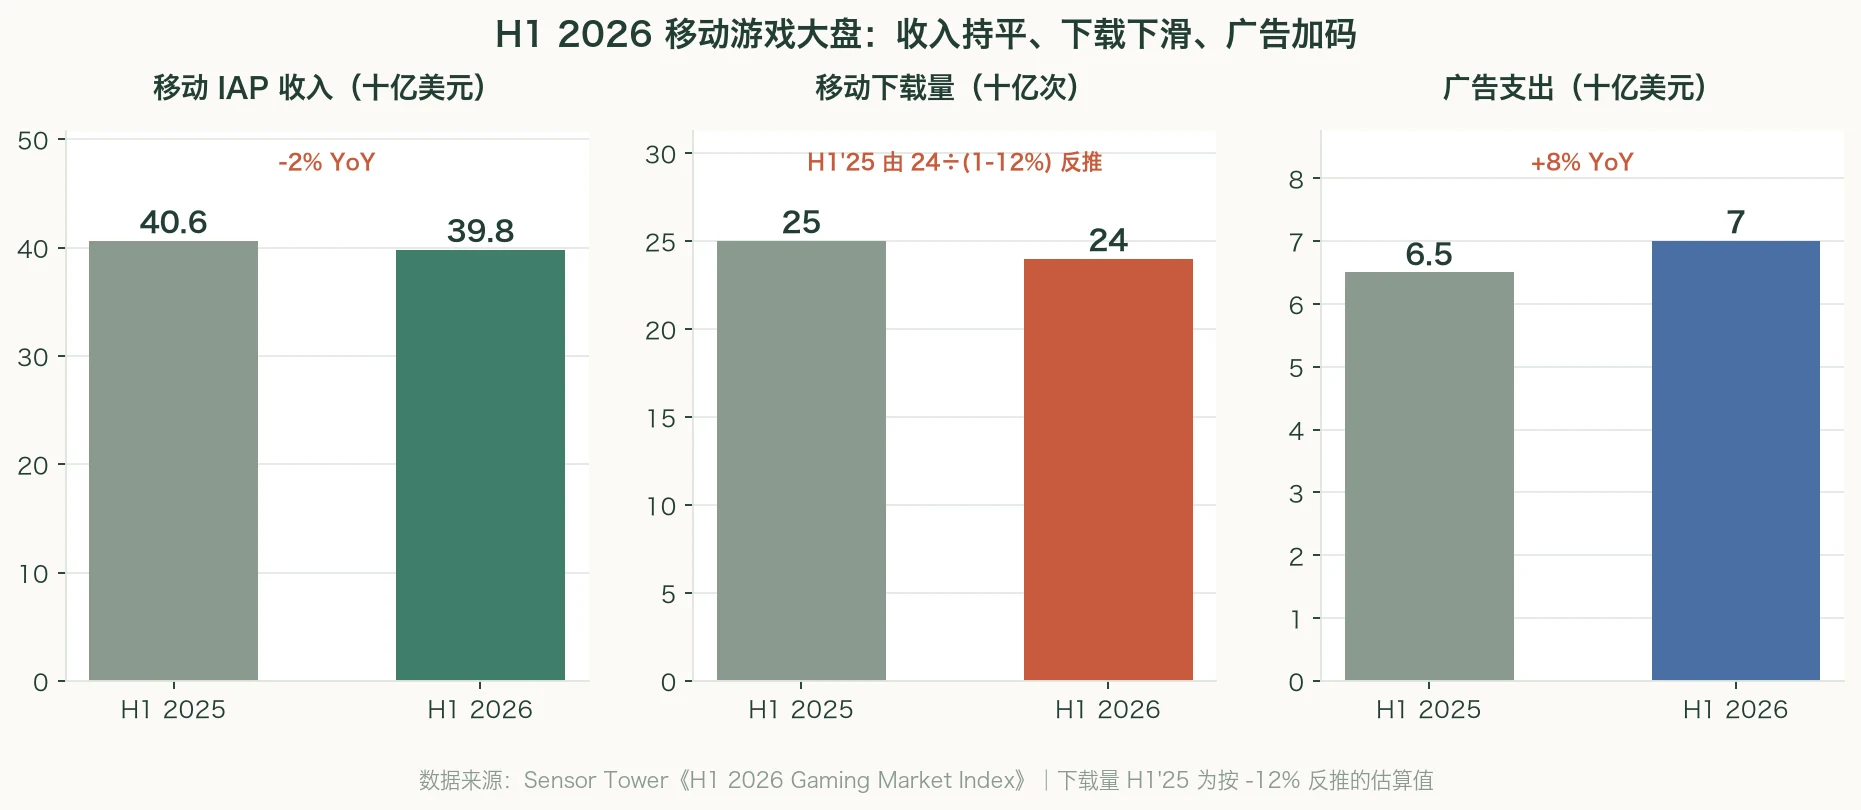
图 1:H1 2026 移动 IAP 收入、下载量与广告支出同比。数据来源:Sensor Tower《H1 2026 Gaming Market Index》;下载量 H1'25 为按 -12% 反推的估算值。
1.1 三项核心指标
| 指标 | H1 2026 | 同比 | 性质与来源 |
|---|---|---|---|
| 移动 IAP 收入(gross) | $39.8B | -2%(H1'25 $40.6B) | 一手:Sensor Tower |
| 移动下载量 | 240 亿次 | -12% | 一手:Sensor Tower |
| 游戏时长 | 2210 亿小时 | 持平 | 一手:Sensor Tower |
| 游戏数字广告支出 | $70 亿 | +8% | 一手:Sensor Tower(41 市场/18 渠道) |
| 游戏数字广告曝光 | 1.4 万亿次 | +14% | 一手:Sensor Tower |
Sensor Tower 对该报告的统计边界有明确声明:IAP 为 gross(扣分前),含付费下载、内购与订阅;不含广告收入与第三方购买;下载按 Apple/Google 账号计一次;不含 D2C 收入、第三方商店收入与中国安卓收入。【一手:Sensor Tower 报告自述】
1.2 一个必须保留的口径冲突
Naavik 在 2026 年 7 月的分析中引用 Sensor Tower 给出一组明显更小的数字:H1 2026 下载约 220 亿次(-12%)、收入约 $280 亿(-2%)。Q2 单季下载 108 亿次(-12%),收入 133 亿美元(-5%)。
两组数字并不矛盾。Naavik 原文说明了原因:该数据取自 Sensor Tower 的 “Market Size” 功能,是一个子集,“不含 DTC、中国安卓与广告收入”;Sensor Tower 自己也说明"虽然汇总数字看起来小于移动游戏的真实市场规模,但分析该子集足以代表更广泛的趋势"。
两组数字各有依据,但回答的不是同一个问题。 做市场规模测算时必须锁定单一产品线与报告期。
【一手:Naavik《H1 2026: Mobile Gaming’s Stability Illusion》,2026-07-30】
1.3 下载下滑的结构:92% 来自 Android
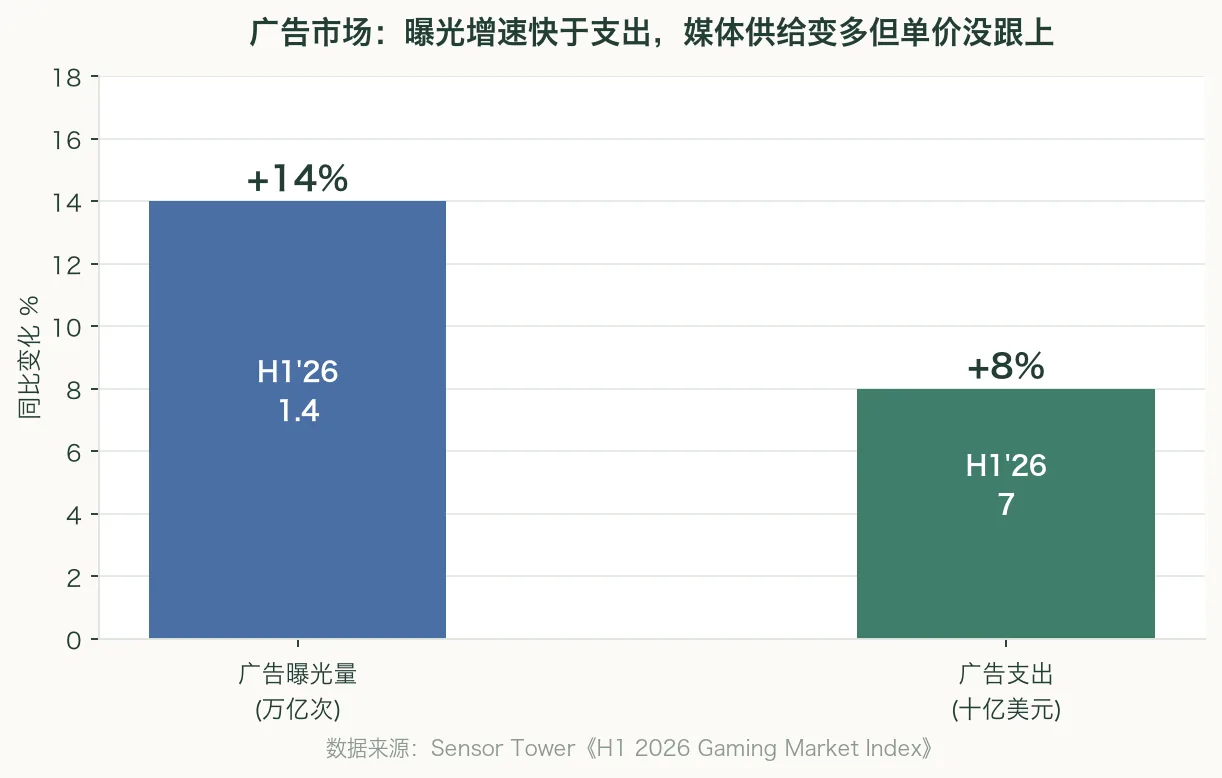
图 2:广告市场曝光增速(+14%)快于支出增速(+8%),意味着媒体供给变多、单价未跟上。数据来源:Sensor Tower。
H1 2026 的下载下滑几乎完全由 Android 贡献:
- Android:-13% YoY,贡献约 92%(约 28 亿次)的全部降幅
- iOS:-6% YoY,贡献约 8%(约 2 亿次)
- Tier 2/3 市场贡献 Android 下滑的约 88%、双平台合计下滑的约 80%
- 前五贡献国:印度、巴西、印尼、墨西哥、土耳其
- 按品类:Arcade 贡献 Android 下滑的约 30%,Simulation 再占约 22%(Simulator 38%、Driving/Flight 23%、Sandbox 15%)
- Q2 2026 下载回落至"pre-IDFA 甚至 pre-pandemic"水平
对超休闲的直接影响:超休闲的传统下载腹地正是印度、巴西、印尼、墨西哥、土耳其这些 Tier 2/3 市场,且 Arcade 是下滑最大的品类。Naavik 的判断是"这轮下滑是子品类级普遍现象(across most of these subgenres),不是个别产品掉队"。
【一手:Sensor Tower 数据,经 Naavik 分析】
1.4 一个被忽略的结构性事实
滚动四季度下载量从 2023 Q3 的约 560 亿次降至 2026 Q2 的约 460 亿次(-17%),其中约 94% 由 Android 驱动。
更重要的是龄期结构:
- 上线 5 年以上的游戏占 Top 200 畅销榜收入的约 57%,占手游总收入的约 70%
- H1 2026 上线不足 2 年的游戏新增约 23 亿美元,仅填补了 5 年以上老游戏损失(约 24 亿)的 99%
- 约 1/4 的年轻 Top 200 新入局者能长期留在榜上
问题不在于新游产品质量,而在于新游的存活率极低:能起来的都起来了,起来的都活很久,所以榜单看起来是"老游戏霸榜"。
【一手:Naavik 分析 Sensor Tower 数据】
2. 四大类目:只有混合休闲在涨
Sensor Tower 2026 年的品类口径把休闲细分为 Casual / Hybridcasual / Hypercasual 三层。
| 类目 | H1 2026 IAP 收入 | 同比 | 下载量 | 时长 |
|---|---|---|---|---|
| Mid-core | ~$20.6B | 约 -7% | 未披露 | 小幅下滑 |
| Casual | ~$16.5B | 基本持平 | 63.4 亿次(H1'21 为 112 亿) | 小幅下滑 |
| Hybridcasual | $2.4B | +23% | 未披露 | 上升 |
| Hypercasual | 未披露绝对值 | 未披露 | 未披露 | 上升 |
Mid-core 远低于 2021 H1 的峰值 $26.6B,其中一个原因是 Last War: Survival 在上半年完全关闭了买量。休闲类的时长下滑被超休闲和混合休闲的增长抵消。
关键限制:Sensor Tower 在免费公开材料中没有披露超休闲的 H1 2026 收入与下载绝对值,仅定性说明"超休闲是下载下滑最严重的品类"且"时长增长抵消了其他类别的下滑"。
一个会导致误读的分类陷阱:多个数据平台(AppMagic、data.ai 等)习惯把混合休闲标为超休闲。Azur Games 早在 2023 年报告就指出过这一点。这意味着"Azur 说超休闲收入 +64%“与"Sensor Tower 说混合休闲 +23%“这两句话很可能描述的是同一批产品的不同切法。做品类测算时,必须先确认对方平台如何打标。
【一手:Sensor Tower;Azur Games 2023 报告】
2.1 超休闲的下载量基线(2025 全年)
虽然 H1 2026 绝对值未公开,但 2025 全年基线可用作量级参考:
| 类目 | 2025 全年下载 | 同比 | 2025 全年时长 | 同比 |
|---|---|---|---|---|
| Hypercasual | 220.5 亿次 | +2.2% | 662.8 亿小时 | +29.4% |
| Casual | 143.5 亿 | -19.5% | 1248.8 亿小时 | -8.2% |
| Midcore | 54.8 亿 | -10.2% | 2256.5 亿小时 | -0.6% |
| Hybridcasual | 60.9 亿 | -10.6% | 274.9 亿小时 | +7.4% |
超休闲仍然是下载量第一的类目(占全部安装量的 29%),且时长增长最快(+29.4%)。它没有死,它只是不再靠低价流量驱动。
【转述:mobilegamer.biz 引 Sensor Tower 2025 年数据】
3. 超休闲的真实收入结构:广告才是主收入
理解 2026 上半年超休闲的关键在于广告收入结构。
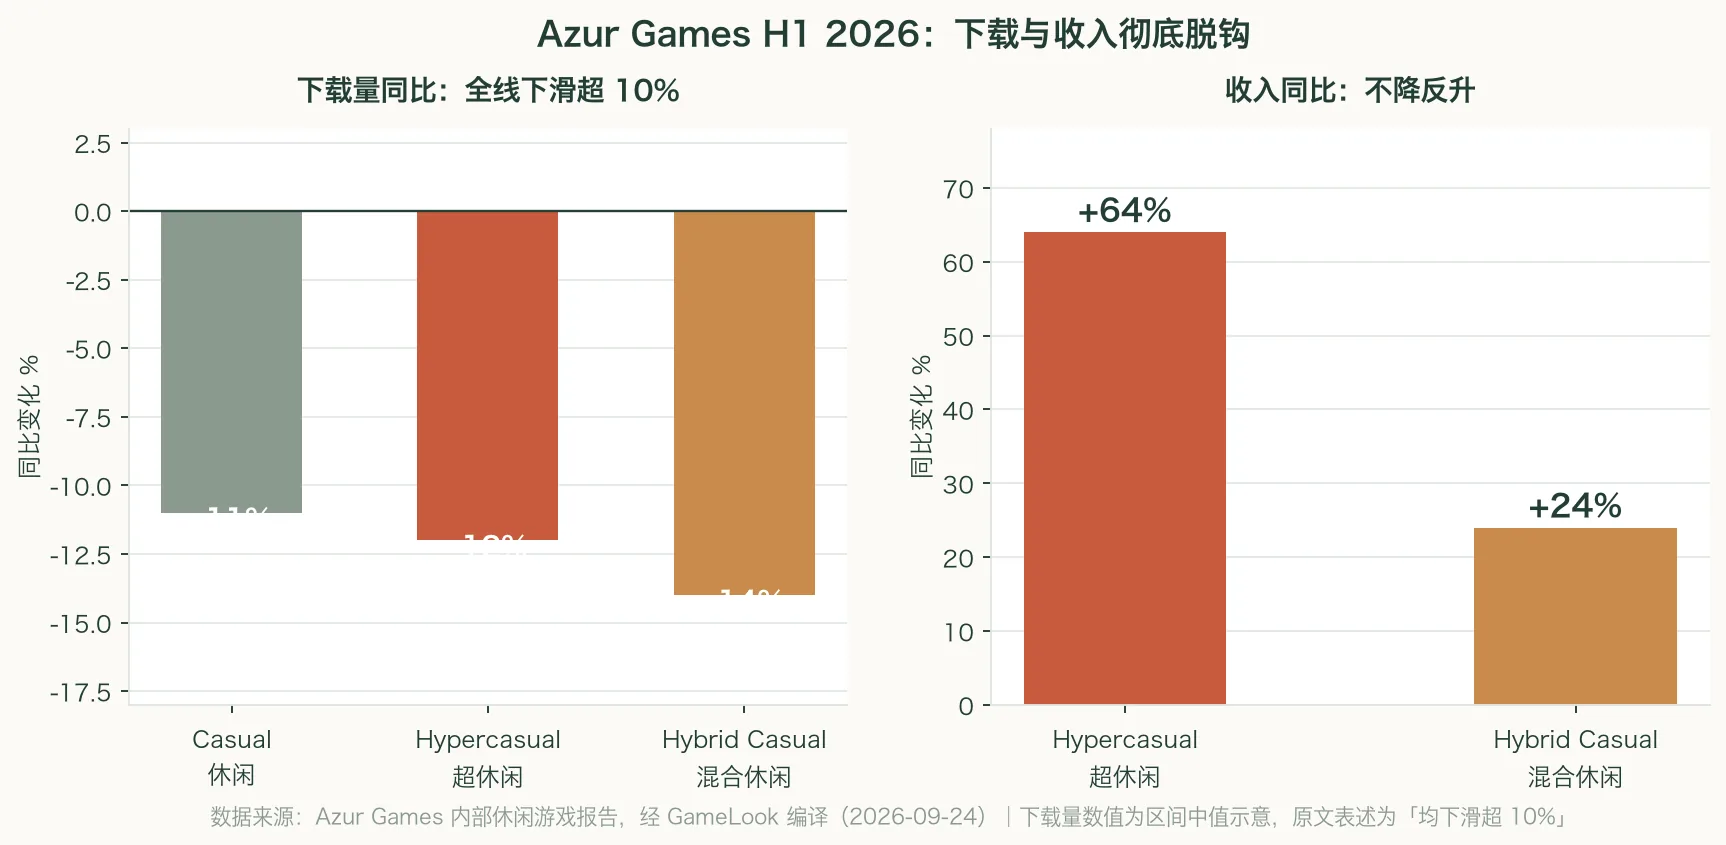
图 3:Azur Games H1 2026 数据。下载量三项均下滑超 10%(图中为区间中值示意),收入端超休闲 +64%、混合休闲 +24%。数据来源:Azur Games 内部报告,经 GameLook 编译。
3.1 数字
Sensor Tower 的广告变现报告(19 国口径:美、英、德、法、日、韩、加、印、印尼、越、泰、墨、巴西、沙特、马来西亚、意、波、西、土)给出的品类分布(2026 年 2—4 月):
| 类目 | 广告收入 | 占比 |
|---|---|---|
| Hypercasual 超休闲 | $20.2 亿 | ~40% |
| Casual 休闲 | $20.1 亿 | ~40% |
| Hybridcasual 混合休闲 | $8.27 亿 | ~16% |
| Mid-core 中重度 | $1.9 亿 | ~4% |
超休闲一个品类的广告收入,已等于整个休闲大类。 按游戏品类看,Puzzle 占全部游戏广告收入的 53%(26.5 亿美元),Arcade 第二(13%)。
⚠️ Azur 的 +64% 有口径缺口:报告原文明确声明"图表使用 Azur Games 的内部抽象数据(abstract internal data)",且未说明该"收入"是 IAP-only 还是含广告的总收入。考虑到同期 Sensor Tower 显示超休闲广告收入已与休闲持平,从同期 Sensor Tower 数据看,+64% 可能为含广告口径,但这是推断而非事实。
【一手:Sensor Tower Ad Monetization Report;Azur Games H1 2026 报告】
3.2 广告收入榜(2026 年 1—5 月,19 国)
| 排名 | 产品 | 发行商 | 广告收入 |
|---|---|---|---|
| 1 | Block Blast! | Hungry Studio | $1.27 亿 |
| 2 | Vita Mahjong | Vita Studio | ~$9000 万(从 $3800 万翻倍以上) |
| 3 | Solitaire Associations Journey | — | ~$7300 万 |
| 4 | Pixel Flow! | Loom Games | $3800 万(仅广告) |
| — | Candy Crush Saga | King | $8100 万 |
Block Blast! 的特殊地位:它同时是 Sensor Tower 口径的 H1 2026 全球下载量第一(1.754 亿次)和广告收入第一。2026 年 2 月,腾讯被报道正洽谈收购其开发商北京迦游(Hungry Studio)少数股权。
一个值得注意的现象:Sensor Tower 广告收入榜前五中,有三款几乎没有可见的 IAP 收入,该队列 IAP 占比低至 3%——即 97% 收入来自广告。Deconstructor of Fun 的评论是:“多数工作室老板不会把一款 97% 收入来自广告的游戏称作混合休闲。”
【一手:Sensor Tower;转述:Deconstructor of Fun】
3.3 eCPM:趋势明确,数值查不到
Azur 称 eCPM 自 2025 年初持续增长,但仅给趋势不给刻度。旁证分三档:
支持上涨的证据:
- Sensor Tower:Block 子类广告收入 5.19 亿美元(占全部游戏广告收入 10%),其中 Block Blast! 独占 1.27 亿
- Redseer Research:游戏内广告收入自 2020 年起年均增长 16%,同期 IAP 年均仅增长约 3%
- 中国侧:TopOn & Taku《2026H1 全球手游广告变现报告》——欧美 iOS 激励视频 eCPM 17.25 美元(+40%)、日韩 13.44 美元(+72%)、港澳台 15.28 美元(+38%);休闲游戏激励视频收益占比反超插屏,贡献 46.9% 广告收入(同比 +16%)
反向或弱化的证据:
- RocketShip HQ 引 Revealbot 2026 基准:Meta 游戏 CPI 实际在下降,CPM 通胀已缓和至同比 6—8%(2022—23 年为 15—20%)——但方法学为代理商自报,参考价值有限
- 另一种解读:泛定向的效率提升可以替代定向优化,使 CPI 下降——这在超休闲尤其明显
⚠️ 未找到公开数据:H1 2026 超休闲 eCPM 的绝对数值或同比百分比。唯一直接声明趋势的 Azur 数据不可量化。
可用的区间参照(第三方估算):超休闲 blended eCPM 约 $0.03—$0.08;纯广告休闲 $0.01—$0.05;混合休闲 $0.15—$0.50。混合休闲的单位曝光价值是超休闲的 3—15 倍——这是混合化转向最硬的经济理由。
4. 变现结构:格式占比与付费流量依赖
4.1 广告格式结构
⚠️ 未找到 H1 2026 超休闲品类专属的格式占比官方数据。可用的最接近数据是 TopOn H1 2025 休闲游戏跨品类口径:
| 广告格式 | 占广告收入 | 占曝光 |
|---|---|---|
| 插屏 Interstitial | 44.25% | 29.31% |
| 激励视频 Rewarded | 39.35% | 21.25% |
| 原生 Native | 9.59% | 11.95% |
| 横幅 Banner | 6.50% | 37.01% |
| 开屏 Splash | 0.31% | 0.48% |
两个结论:休闲品类中插屏 > 激励视频(与中重度相反,中重度激励视频占 51.77%);横幅吃掉 37% 曝光只产出 6.5% 收入。
但 2026 H1 中国侧的信号在反转:休闲游戏激励视频收益占比重新反超插屏,占 46.9%(同比 +16%)。这与"高注意力格式"整体迁移一致。
移动广告网络侧的跨行业结构更极端:激励视频以 2.7% 曝光贡献 46.4% 收入;插屏 5.3% 曝光贡献 45.2%;横幅 92% 曝光仅贡献 8.4%。
【转述:TopOn / GameBiz Consulting / TopOn&Taku】
4.2 超休闲对付费流量的依赖(全行业最高)
AppsFlyer 的 2026 报告给出了这个品类最关键的脆弱性数据:
- 超休闲 Android 端 81% 的流量为付费流量,iOS 端 67%(休闲 Android 为 54%)
- 超休闲 79% 的 IAP 收入来自付费流量
- 超休闲 63% 的 D60 广告收入在 D1 产生(全部应用平均 57%)
- 超休闲 79% 的 IAP 收入来自付费流量 vs. D1 留存 27%(与混合休闲并列全行业最高)
含义:超休闲的商业模型对买量价格的敏感度是所有品类中最高的。CPI 一旦上涨,模型立刻失效——这也解释了为什么"下载量下滑但收入反涨"能同时发生(靠 eCPM 涨对冲了 CPI 涨)。
【转述:AppsFlyer《State of the Mobile Gaming 2026》】
4.3 广告网络集中度
2025 年 1 月—2026 年 5 月:AppLovin + Google AdMob 占全球手游广告收入 65%(AppLovin 36%、AdMob 29%;2025 年 1 月为 61%)。
- AppLovin 在超休闲占 41%、休闲占 31%
- 下滑者:Unity Ads(6.5% → 3.8%)、Supersonic(4.6% → 1.9%)
对一个依赖单一流量渠道的品类,这种集中度是结构性风险。
【转述:Sensor Tower,经 mobilegamer.biz】
5. 子品类:唯一增长的是混合休闲益智
5.1 三大子类:Sort / Screw / Block
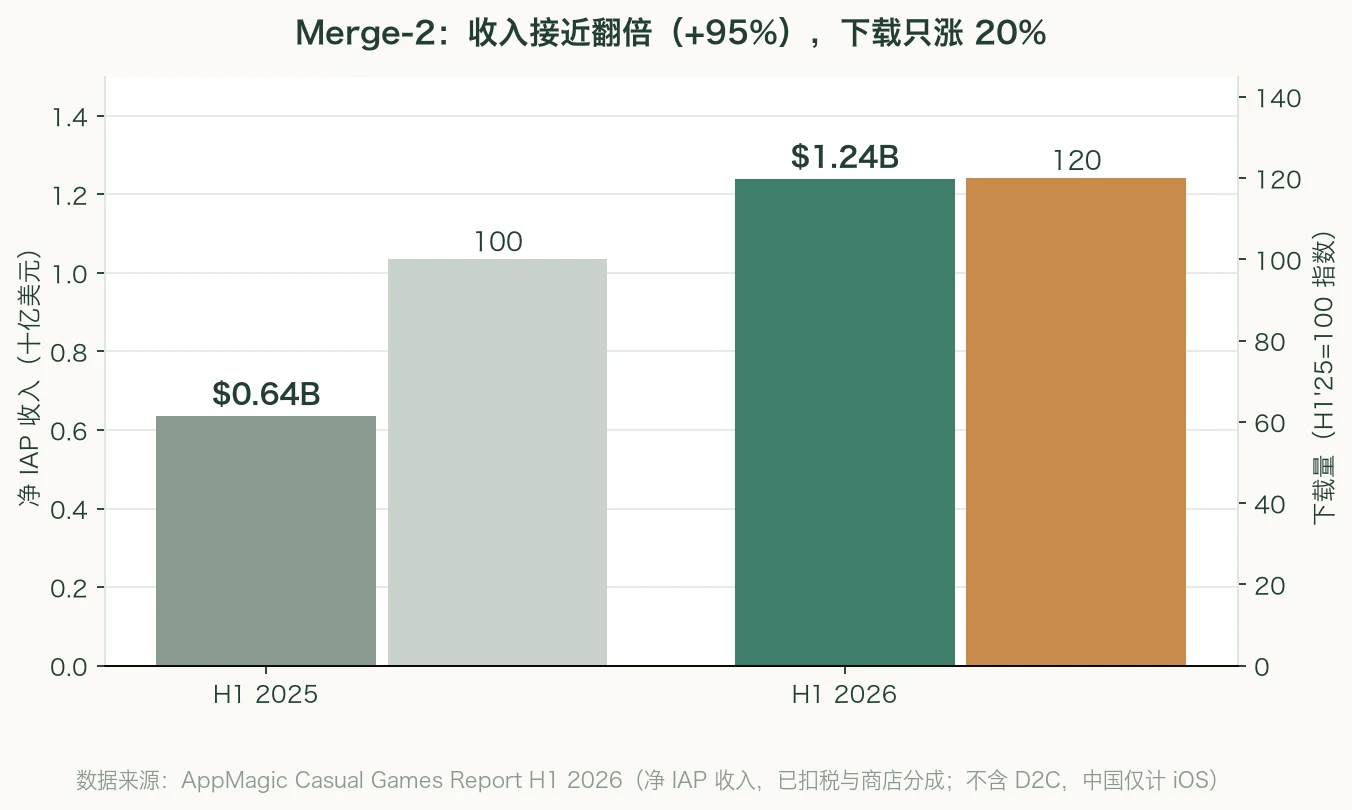
图 4:Merge-2 赛道 H1 2025 → H1 2026,收入接近翻倍而下载只涨 20%。数据来源:AppMagic Casual Games Report H1 2026(净 IAP,已扣税与商店分成,不含 D2C,中国仅计 iOS)。
| 子类 | H1 2026 表现 | 同比 |
|---|---|---|
| Sort + Screw + Block 合计 | 约 $6 亿(纯 IAP) | — |
| Sort Puzzle 分类解谜 | — | 收入增长两倍以上(原文 “more than tripled”) |
| Block Puzzle 方块解谜 | 上半年新上线 >2000 款 | +89% |
| Sort + Screw 新游量 | 约 90 万款 | 动能转弱 |
⚠️ Cinevva 将 Sort Puzzle 表述为 +229%,AppMagic 原文为 “more than tripled”(超过 3 倍),两者表述不一致,建议以原文为准。
5.2 H1 2026 混合休闲益智 Top 10(AppMagic,净 IAP)
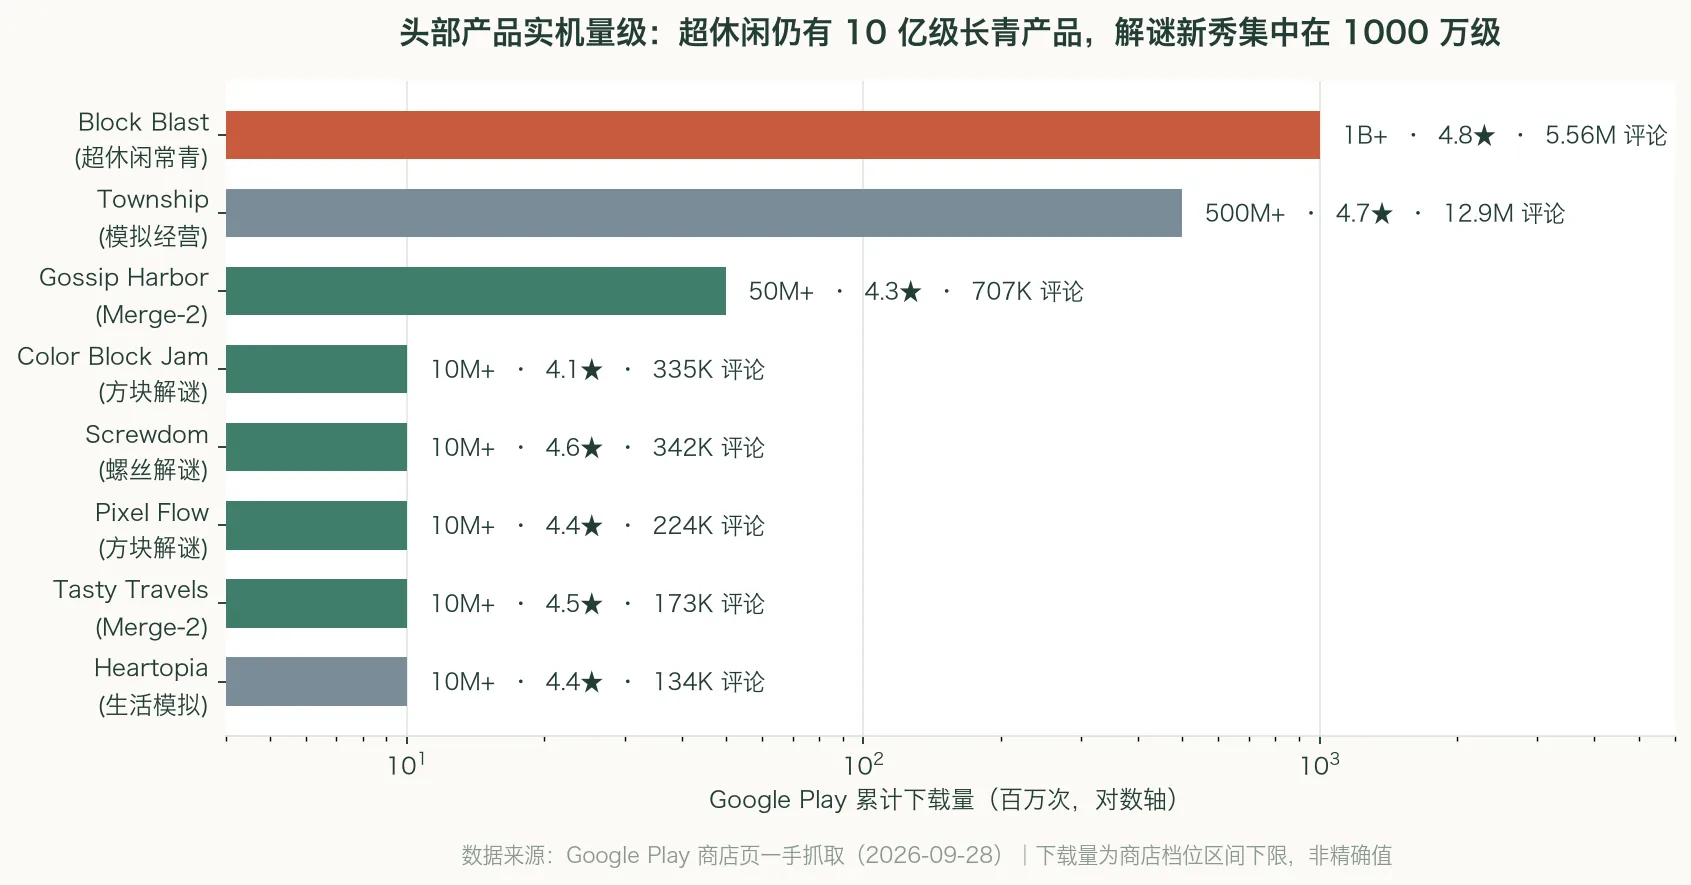
图 5:头部产品 Google Play 一手数据。数据来源:Google Play 商店页一手抓取(2026-09-28);下载量为商店档位区间下限,非精确值。
| 排名 | 产品 | 发行商 | H1 2026 IAP | 下载 | 子类 |
|---|---|---|---|---|---|
| 1 | Pixel Flow! | Loom Games | $1.04 亿 | 未披露 | Sort |
| 2 | Screwdom | iKame Games | $4400 万 | 700 万 | Screw |
| 3 | Color Block Jam | Rollic Games | $4200 万 | 1200 万 | Block |
| 4 | Yarn Loop | — | $2100 万 | 未披露 | Sort |
| 5 | Gecko Out | — | $1600 万 | 未披露 | Block |
| 6 | Marble Sort | VOODOO | $1500 万 | 未披露 | Sort |
| 7 | Happy Screw Trip 3D | — | $1300 万 | 未披露 | Screw |
| 8 | Hexa Away | — | $1000 万 | 未披露 | Block |
| 9 | Yarn Fever! | — | $1000 万 | 未披露 | Screw |
| 10 | Knit Out | — | $800 万 | 未披露 | Sort |
头部集中度:第一名 Pixel Flow 的收入是第二名的 2.4 倍、第十名的 13 倍。AppMagic 原文强调,除 Pixel Flow 外,Yarn Loop / Marble Sort! / Knit Out 的月 IAP 均落后 Pixel Flow 2 倍以上;除 Screwdom 外,Happy Screw Trip 3D 与 Yarn Fever! 均落后 3 倍以上;除 Color Block Jam 外,Gecko Out 与 Hexa Away 均落后 3 倍以上。
Pixel Flow 存在四个流通数字,引用时必须锁定报告期:$1.04 亿(H1 2026 半年,AppMagic 官方)、>$1.25 亿(上线不到一年累计,AppMagic 官方)、~$9400 万(Cinevva 转述累计)。半年与累计差 20% 以上。
Pixel Flow 的中长线留存也领先:D30 12.5%、D180 3.62%,优于该报告中的所有其他产品(对比 Block Blast! D30 21.7% / D180 7.93%,但 Block Blast! 已是 8 年以上老品)。
5.3 留存差异:Screw 的单位经济最健康
Naavik 引 Sensor Tower 估算的 D30 留存(⚠️ Sensor Tower 自述这些是估算值,不是实际数据):
| 产品 | 类别 | 美国 D30 留存 |
|---|---|---|
| Screwdom | Screw | 约 17% |
| Magic Sort | Sort | 约 8% |
| Color Block Jam | Block | 约 4% |
Screw 类的高摩擦变现 + 高留存组合,是三个子类中单位经济最健康的。这解释了为什么 Screwdom 能以 700 万下载做出 4400 万美元收入,而 Color Block Jam 用 1200 万下载做出 4200 万。
其他 H1 2026 留存参考(均为估算):Block Blast! D1 53.5% / D7 33.4% / D30 21.7% / D180 7.93%;Royal Match 60.9% / 31.5% / 17.8% / 6.8%;Gossip Harbor 44.7% / 20% / 10.8% / 4.81%;All in Hole D1 56.7%(混合休闲 D1 最强)。
【一手:Sensor Tower(估算值);转述:Naavik】
5.4 方块/箭头解谜:最大的下载引擎
GameRefinery 的月度数据显示,箭头解谜是 H1 2026 最大的下载驱动之一,品类内权力格局半年内两次易手:
- Arrows(Lessmore/Miniclip):冬季与春季领先,5 月 11 日当周峰值 761 万次下载
- Amaze GO!(Oakever):2 月中上线,5 月 4 日当周 568 万次
- Arrow Puzzle(Easybrain):全期稳步增长,7 月初反超两者(424 万 vs 301 万 / 323 万)
广告位设计差异值得单独注意:三款都有"关卡后非激励插屏”,但 Arrow Puzzle 明显更早开放激励广告——第 1—2 关即可恢复生命,而 Arrows 是第 4 关、Amaze GO! 是第 15 关;且 Arrow Puzzle 在 iOS 上为金币、橡皮擦、网格向导、魔棒、双倍奖励分别设置了独立广告位,广告位密度显著更高。
“更早、更密的广告位"正是它能反超的原因——同样的下载量下,广告曝光量更高。
跟进者的应对:多数跟进者仍停留在纯超休闲模型(纯 IAA + 高度相似玩法)。例外是 Arrow Out(Lion Studios)——在 IAA 之外加入 IAP,并借鉴休闲游戏的 booster 与轻量 LiveOps,2026 年 4 月进入 IAP 畅销 Top 200;Block Out(Grand Games)以 IAP 驱动的便利性变现为主,2026 年 4 月进入畅销 Top 50,是 Color Block Jam 的直接对手。
【一手:GameRefinery Analyst Bulletin, 2026-04】
5.5 被媒体报道但查不到数据的产品
Jigsolitaire 与 Color Block: Combo Blast 被 Cinevva 点名为"目前在快速增长的游戏”,但没有任何机构公布过它们的 H1 2026 收入或下载量。仅有旁证:AppBrain 显示同工作室 EasyFun 的 Jigsort®: Solitaire(注意:与 Jigsolitaire 是不同产品)Android 累计下载 420 万次、近 30 天 130 万次。
这两个数字无可靠来源,此处不做填充。
6. 新游进入:新游进入变难,存量维持更难
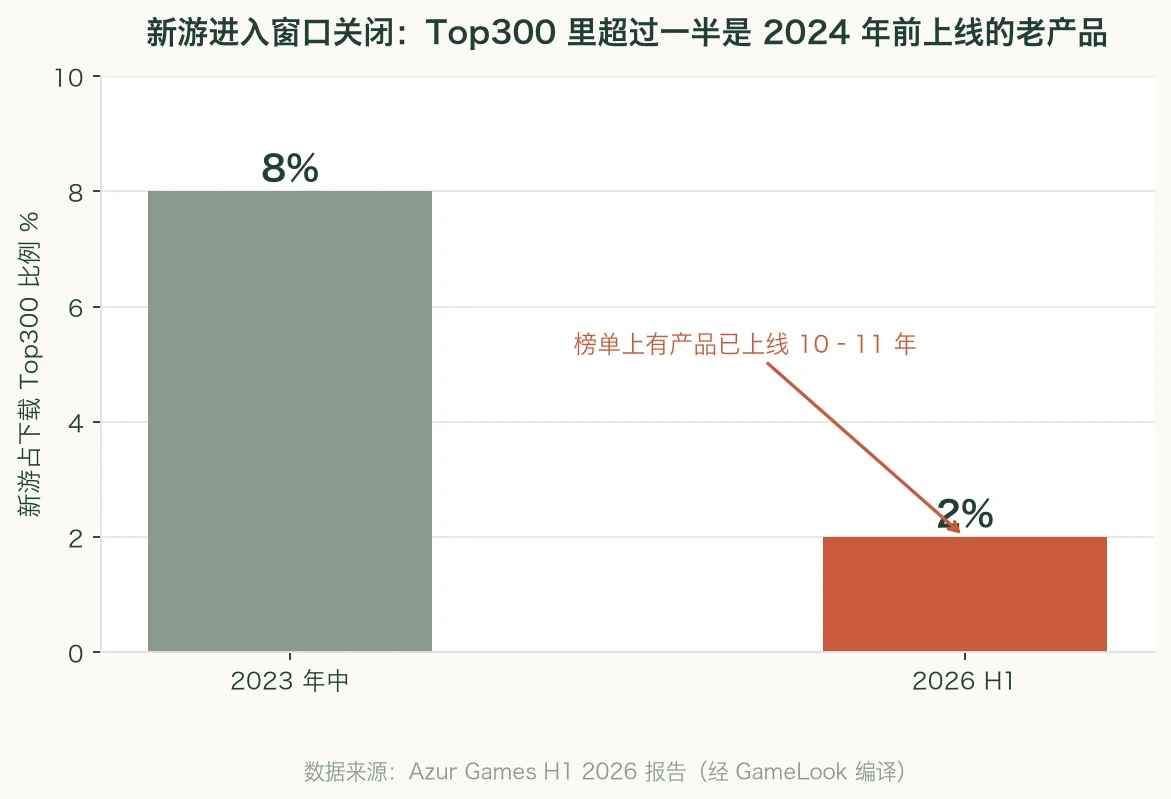
图 6:下载 Top 300 中新游占比从 2023 年中的 8% 降到 2026 年的 2%。数据来源:Azur Games H1 2026 报告。
6.1 Azur 的核心数据
- 2026 H1 下载 Top 300 中,超过一半是 2024 年之前发布的产品,有些已上线十年甚至十一年
- 新游占比:2023 年中 8% → 2026 年 2%
- Block Puzzle 新游发布量在图表末端出现巨大峰值,但这在很大程度上是 6 月发布的海量同质化箭头类小游戏堆出来的
6.2 独立佐证
Azur 的这个具体指标目前是单一信源,但结论方向有其他机构支持:
AppMagic 的 Match-3 数据:H1 2026 该品类 120 款新游中 0 款达到过 10 万美元/月 IAP(唯一的"破百K"是 Gardenscapes 的越南语版本)。Farming 相对宽容,55 款新游中有 8 款破线。
Naavik 的全市场数据:H1 2026 上线不足 2 年的游戏新增约 23 亿美元,但只有约 1/4 能长期留在 Top 200 畅销榜。
中国侧的反例(值得注意):《Cell Survivor》(游品科技)2025 年 5 月上线微信小游戏,2026 年 2 月单月流水已达 6761 万元,国内抖音端投放超 1 亿元,并已通过"国内小游戏玩法验证 → 海外封包 App 发行"路径出海。这说明"新游难"并非绝对——国内小游戏验证 + 出海封包仍是一条有效的低风险路径。
6.3 赛道拥挤度的量化
据 AppMagic 观察,标题里带 “Arrow” 的益智游戏数量:2024 年 9 款 → 2025 年 86 款 → 2026 年飙升至 871 款。
这是对"新游进入难度"最直接的度量——一个机制一旦验证成功,12 个月内会出现近千个跟随者。
【转述:AppMagic 数据】
7. 中国市场:全球唯一的高增长市场
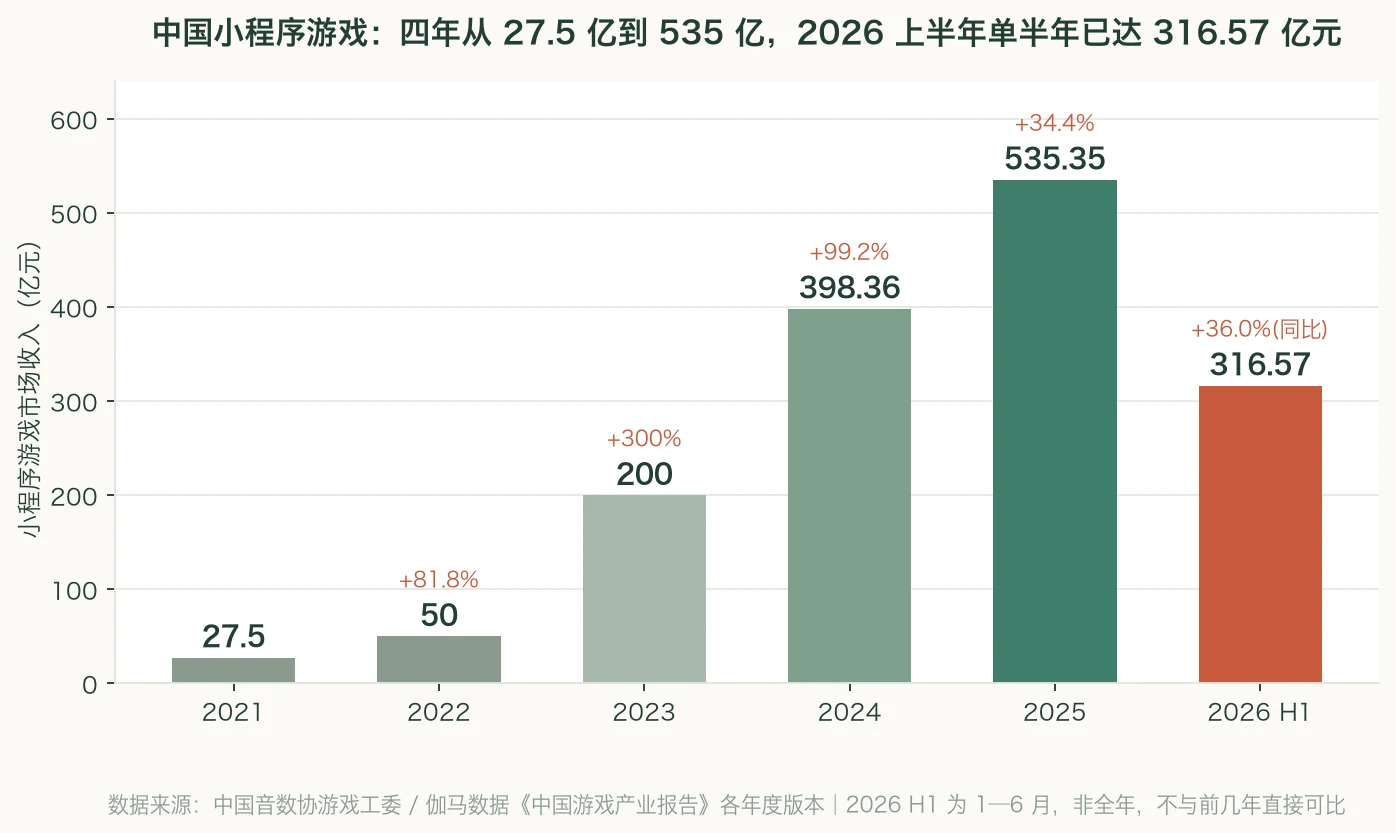
图 7:中国小程序游戏市场收入时间序列。数据来源:中国音数协游戏工委 / 伽马数据《中国游戏产业报告》各年度版本;2026 H1 为 1—6 月,非全年。
中国市场的数据与全球叙事完全相反。
7.1 官方口径大盘
| 指标 | 2026 H1 | 同比 |
|---|---|---|
| 国内游戏市场实际销售收入 | 1884.5 亿元 | +12.17% |
| 移动游戏 | 1352.1 亿元 | +7.9%(占 71.75%) |
| 休闲移动游戏 | 182.05 亿元 | +10.74% |
| 小程序游戏 | 316.57 亿元 | +36.01% |
| 自研游戏海外收入 | 123.72 亿美元 | +30.22% |
| 游戏用户规模(2026 年 6 月) | 6.84 亿 | +0.82% |
小程序游戏 316.57 亿元中:内购 211.37 亿元(+38.12%,占 66.8%)、广告变现 105.20 亿元(+31.94%,占 33.2%)。
【一手:中国音数协游戏工委 / 伽马数据《2026 年 1—6 月中国游戏产业报告》】
7.2 变现结构的完成时倒转
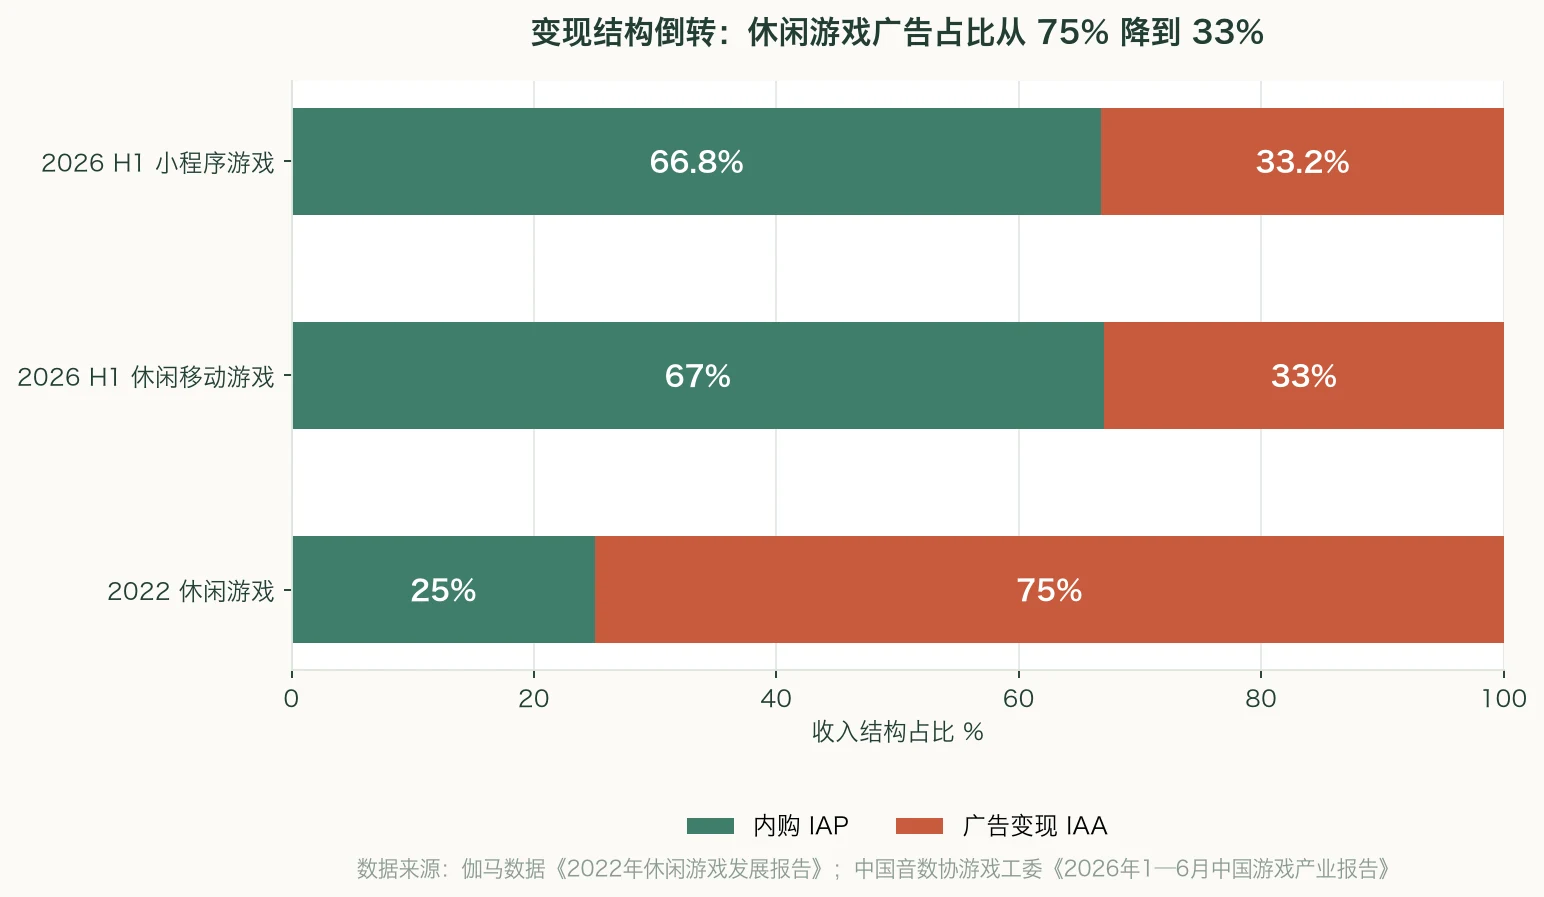
图 8:中国休闲游戏收入结构。数据来源:伽马数据《2022年休闲游戏发展报告》;中国音数协游戏工委《2026年1—6月中国游戏产业报告》。
这组对比的战略含义最直接:
| 内购 IAP | 广告 IAA | |
|---|---|---|
| 2022 休闲游戏 | ~25% | ~75% |
| 2026 H1 休闲移动游戏 | 67% | 33% |
| 2026 H1 小程序游戏 | 66.8% | 33.2% |
2022 年伽马数据的《休闲游戏发展报告》明确写到"广告变现收入占比超 75%(260 亿元以上)"。四年后,内购反超广告成为主体。
这不是变现变好了,而是品类被动升级了——纯广告玩法的天花板太低,玩家的付费习惯被中重度产品抬高后,休闲产品不加内购就留不住人。
7.3 微信小游戏:进入存量深耕期
2026 微信小游戏开发者大会(2026-05-27)官方口径:
- 月活稳定 5 亿以上(连续第三年),微信产品总监李卿公开承认"5 亿确实是一个接近天花板的值”
- 开发者总数超 50 万,其中超 8 成是不足 30 人的中小团队
- DAU 超百万的产品从 60 余款增至 80 余款;季度流水破千万的产品超 300 款
- 2026 年 1—5 月变现收入同比增长超 20%,流量主数量 +20%
- 用户日均使用时长超 60 分钟;男性 53% / 女性 47%;一二线 45%+
IAA 侧:月活超 4 亿(同比 +25%),商业规模 +30%,年流水破百万产品超 1400 款,70% 的用户只玩 IAA 休闲游戏;IAA 用户女性占 60%;人均每月体验 7.5 款。
IAP 侧:月活超 3 亿(占大盘 60%),MAU 破 500 万的产品 100+ 款、破 100 万的 700+ 款;休闲品类中模拟经营年增速超 200%、二合年增速 70%+;女性付费用户数 +20%、ARPPU +10%。
PC 小游戏:月活 +10%(40% 以上为 PC 独占用户),在线时长翻倍,付费增长 130%。
社交裂变:小游戏 30%—50% 的新增用户来自社交裂变,部分产品达 80%。
⚠️ 口径冲突:微信官方称"5 亿以上且同比平稳",QuestMobile 称 2026 年 5 月 MAU 6.54 亿、同比 +32.7%。二者统计方法不同(官方为微信生态内活跃口径,QM 为设备样本推算),引用时必须标注。
【一手:微信小游戏开发者大会;转述:QuestMobile】
7.4 抖音小游戏:最大增量方
2026 巨量引擎小游戏行业生态发展论坛(2026-07-29):
- DAU 同比 +130%
- 大盘流水同比 +140%
- 核心付费用户规模 +145%
- 入驻厂商数 +60%,上架游戏数 +96%
- 内容流水规模 +150%,短直内容观看人群 +76%
- Q2 广告规模较去年同期 +114%
- 直播投放规模同比 +750%,日均开播主播数 +107%
- 小游戏带动游戏大盘广告消耗增长约 27%,抖音小游戏是增长主引擎
产品结构在快速上移:按投放规模同比,重度产品 +341%、中度产品 +171%、轻度产品 +79%——平台已从"超轻休闲"向中重度迁移。
抖音小游戏市场份额 2025 年已逼近 30%(较 2023 年增长超 10 个百分点);行业预估 2027 年小游戏规模突破千亿。
⚠️ 抖音小游戏月活:2025 年一度 1.71 亿,2026 年 5 月回落至约 1 亿(QuestMobile 口径),官方未披露绝对值。
【一手:巨量引擎】
8. 买量与广告市场
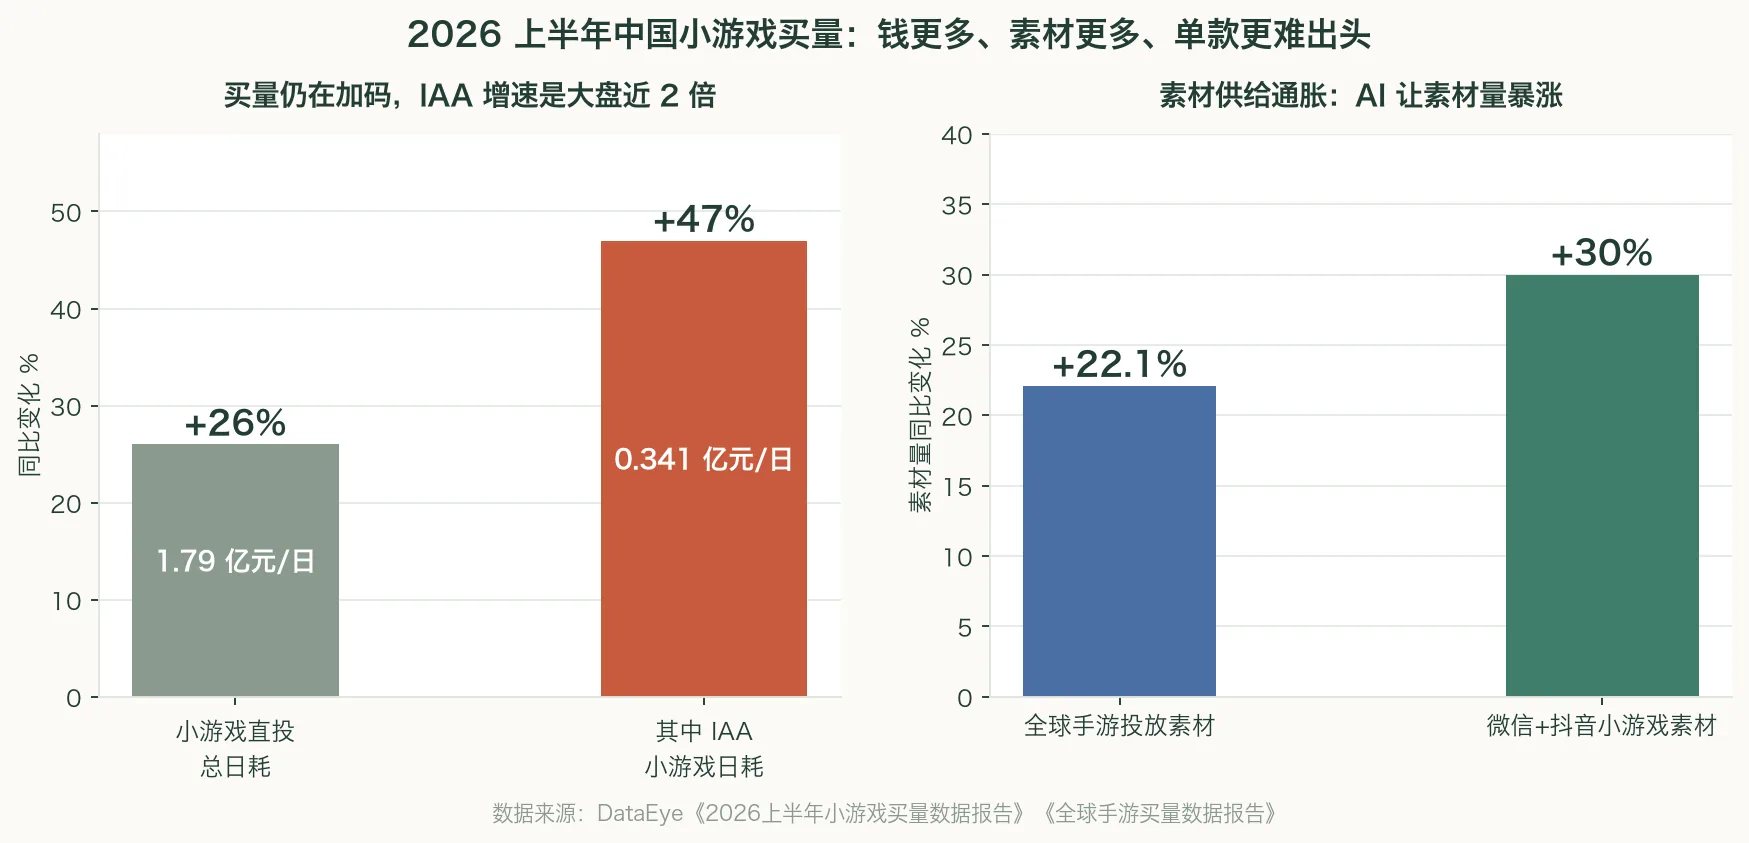
图 9:2026 上半年中国小游戏买量与素材。数据来源:DataEye《2026上半年小游戏买量数据报告》《全球手游买量数据报告》。
8.1 大盘:钱更多,曝光更多,但效率更差
| 指标 | H1 2026 | 同比 |
|---|---|---|
| 全球游戏数字广告支出 | $70 亿 | +8% |
| 全球游戏数字广告曝光 | 1.4 万亿次 | +14% |
| 中国三大平台小游戏直投日耗 | 1.79 亿元 | +26% |
| 其中 IAA 小游戏日耗 | 3410 万元 | +47% |
| 微信+抖音在投小游戏 | 4.3 万款 | +24.4% |
| 微信+抖音投放素材 | 2680 万条 | +近 30% |
| 全球手游投放素材 | 1187.3 万组 | +22.1% |
曝光增速(+14%)持续快于支出增速(+8%)——媒体供给在变多,广告主并没有因此获得更便宜的价格。
8.2 最值得注意的一个数字
微信小游戏用户单日打开次数同比下滑 37%,但人均游玩时长提升超 10%。
这一现象在整个休闲赛道普遍存在:获客成本上升的同时,用户打开频次在下降,收益越来越依赖单次时长与广告展示效率,而非用户回访次数。
【一手:DataEye《2026上半年小游戏买量数据报告》】
8.3 短视频的挤压是真实的
Azur Games 的解释是:下载下滑"不仅仅是游戏之间的竞争。手游还要与应用、即时通讯软件以及 TikTok、Instagram、YouTube 等社交平台争夺用户注意力。越来越多的用户选择刷短视频,而不是玩一局游戏。"
买量数据可对此形成印证:2026 上半年头部游戏厂商每季度素材版本数达 2400—2600 个(同比 +25%~30%),素材生命周期从"一两个月"缩短到"一两周"。
8.4 AI 素材:双刃剑
2026 上半年双平台小游戏投放素材中视频素材占 63%,AI 创作素材占 46%。DataEye 明确指出"纯 AI 内容易推高投放成本"。
TopOn 的报告则给出了另一面:AI 应用广告预算已成为 eCPM 的重要增量来源,2026 上半年国内游戏广告变现市场双端各样式 eCPM 同比均提升。
8.5 2025 全球获客支出基线
AppsFlyer:2025 年全球游戏 App 获客支出 250 亿美元(+3.8%);中国厂商占全球获客支出的 35%(+22%),超休闲和休闲游戏是主要增长来源,休闲游戏占获客支出比重超 50%。
【转述:AppsFlyer《2026 游戏 App 营销现状报告》】
9. 中国厂商的出海表现
H1 2026 中国自研游戏海外收入 123.72 亿美元(+30.22%),增速创近五年新高。海外收入 TOP100 自研手游中:策略类 46.91%、合成类 16.22%(同比 +9.74%,为增长最快细分)、角色扮演 9.62%、射击 8.31%。区域:美国 32.31%、日本 14.05%、韩国 7.48%。
中国休闲/超休闲力量在下载端是"全球下载榜的中国天下":
- 《Block Blast!》(北京迦游 Hungry Studio):蝉联 2026 年 6 月、8 月中国出海下载榜榜首;2026 年 5 月单月预估下载 2152 万次,全球第 3
- 《Arrows GO!》(Oakever / 乐信圣文):2026 年 2 月上线,4 月底累计下载超 2000 万(4 月出海榜第 2、全球第 5),5 月底累计突破 4300 万;获客结构中超 64% 来自付费展示广告、超 20% 来自自然搜索
- 《Meowdoku!》(Learnings):一个多月创造 1500 万下载,收入接近 1000 万美元;6 月位列全球下载增长榜第 1
- 乐信圣文(Learnings):MAU 破 3 亿;2025 年收入 7.78 亿美元,其中休闲游戏占 90%(6.53 亿美元);十年间至少 9 款月活 1000 万+ 产品
- 2026 年 6 月全球下载榜前五中出现三款 Arrow 类国产产品
收入端由 Merge 驱动:
- 《Gossip Harbor》(柠檬微趣):2026 年 1 月首次超越《Whiteout Survival》夺得出海手游收入榜冠军,2 月蝉联;7 月单月收入 9900 万美元;Q2 流水近 2.9 亿美元
- 《Tasty Travels》(点点互动):2026 年 5 月海外收入超 3900 万美元创纪录;Q2 超 7100 万美元
- 《Merge Cooking》(天天玩家 Happibits):5 月 1887.7 万美元创新高;全球累计约 2.64 亿美元
- 《Flambé: Merge & Cook》(柠檬微趣):7 月单月 1400 万美元
一个值得注意的行业共识:2026 上半年全球 Top 10 厂商中只有点点互动和柠檬微趣两家中国厂商实现内购流水同比增长(+5% 和 +4%),共同点都是 Merge-2 为主要拉升动力。
【一手:Sensor Tower 中国区月榜;转述:AppMagic / 点点数据】
10. 政策与合规
10.1 版号:供给宽松
- 2026 上半年国产网络游戏获批 917 个,同比 +21.1%;含进口共 950 款
- “移动-休闲益智"是版号申报的独立类目:以 2 月为例,146 款国产游戏中移动类 82 款、移动-休闲益智类 52 款(约 36%)
- 2026 年 7 月单批国产 193 款
【一手:国家新闻出版署;转述:QuestMobile / 证券时报】
10.2 小游戏备案:IAA 已非"无监管”
- 微信侧:IAA 游戏选"情况二:当前及未来均不需要开通虚拟支付";有版号批复文件则无需重复提交小游戏备案;审核时长主管部门 10—20 个工作日,平台初审 1—2 个工作日;IAA 最快 3 天、IAP 最快 3 天完成备案上架
- 抖音侧:2026 年已全面启用 ICP 核准流程;无版号小游戏必须先完成"小游戏备案",ICP 核准入口才会开放;已核准游戏在其他平台变更/注销或身份证即将过期而 14 天内未发起变更,平台将自动下架并注销核准
- 广东新增规则:版号颁发日期在 2026-09-01 前的仅需授权说明盖章;9 月 1 日及之后需额外上传运营单位出具的"知情同意书"
【一手:微信开放文档;抖音开放平台】
10.3 广告合规:这是真正的变量
市场监管总局 2026 年 4 月 23 日印发《关于深化互联网广告生态治理工作的通知》,启动为期半年的专项整治,覆盖六大领域,其中与 IAA 小游戏直接相关的有三项:AI 生成式广告、规范弹窗广告、规范"矩阵式"投放。
通知原文要求"严厉打击在广告中利用人工智能冒充或者虚构专家、学者、知名企业家、明星、艺人等违法行为",并"优化多模态广告识别模型",实现从"被动发现"到"事前防控“的转变。
弹窗广告"一键关闭"的执法口径明确化:不得出现"关闭标志虚假、不可清晰辨识或者难以定位,关闭广告须经两次以上点击"。这直接约束激励视频/插屏/开屏类 IAA 变现样式。
合规压力已经在改变产品供给:DataEye 指出"在现有监管政策导向下,采用 IAA 变现模式的产品更倾向选择审核风险更低的现代题材"——2026 上半年微信小游戏现代题材在投接近 7000 款(环比 +5%),而武侠、仙侠、魔幻等传统重度题材在投数量小幅收缩。
【一手:市场监管总局;转述:DataEye / 湛江市市场监管局】
10.4 平台让利窗口期
对中小团队而言,2026 年有两个实质性的政策利好:
- 微信 IAP 首发激励:首发新游”5000 万流水不分成"(两阶段激励,单款激励金上限 2000 万元);2026-09-22 起激励金仅限转给本游戏广告账户投放
- 微信 IAA 激励(2026-08-20 起):时长门槛改为累计 3 分钟;“180 天流水激励 35%";IAA 双分成 90%(快回收)或 85%(长线)
【一手:微信开放文档】
11. 十年周期:超休闲走到哪了
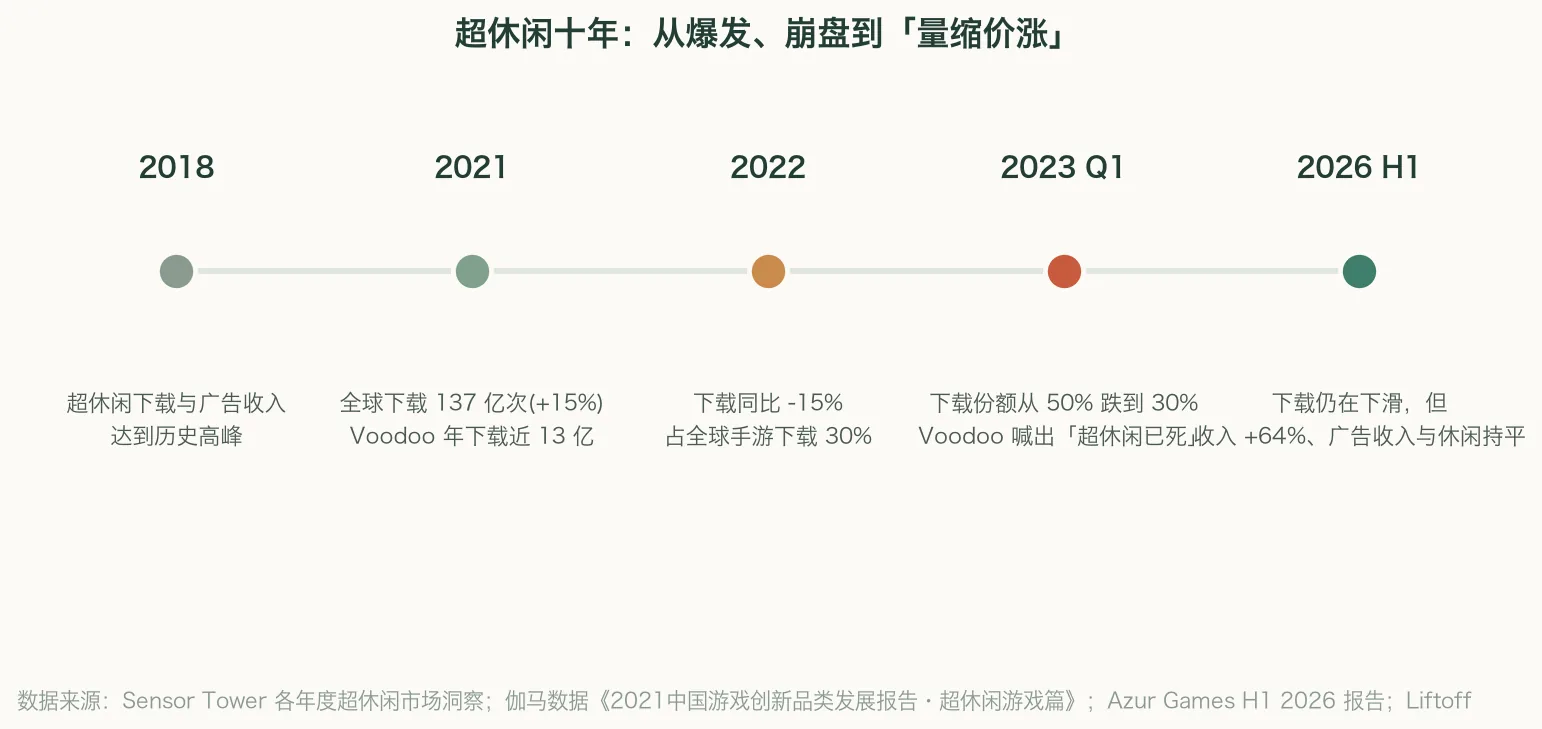
图 10:超休闲品类的关键节点。数据来源:Sensor Tower 各年度超休闲市场洞察;伽马数据《2021中国游戏创新品类发展报告·超休闲游戏篇》;Azur Games H1 2026 报告;Liftoff。
| 时期 | 状态 | 关键数据 |
|---|---|---|
| 2018 | 历史高峰 | 下载量与广告变现收入达峰,发行商大量涌入 |
| 2019 | 淘金热尾声 | CPI 攀升、IMP 停滞、留存下滑;Deconstructor of Fun 预判"混合休闲时代即将来临” |
| 2021 | 爆发 | 全球下载 137 亿次(+15%);Voodoo 年下载近 13 亿居首,AppLovin、Supersonic 分列二三,均破 10 亿;中国超休闲用户规模有望超 3.8 亿(伽马数据) |
| 2022 | 转折 | 全球下载同比 -15%;2022 Q1 起 TOP100 新游 -30%、总下载 -50%、单游戏均下载 -33%;中国休闲游戏收入预期 344 亿元,广告占比超 75% |
| 2023 Q1 | 崩盘 | 超休闲下载份额从 2021 Q1 的 50% 跌到约 30%(Liftoff);Voodoo 高调喊出"超休闲已死"并全面转型混合休闲 |
| 2026 H1 | 量缩价涨 | 下载仍下滑超 10%,但收入 +64%;广告收入 20.2 亿与整个休闲大类持平;混合休闲 +23% |
中国侧的同期轨迹:小程序游戏收入 2021 年 27.5 亿 → 2022 年 50 亿 → 2023 年 200 亿(+300%)→ 2024 年 398.36 亿 → 2025 年 535.35 亿 → 2026 H1 单半年 316.57 亿。增速逐年放缓(+144% → +93% → +38.6%)但仍远高于整体。
当前的判断:超休闲没有复苏,也不需要复苏。它的下载量仍是全行业第一(2025 年 220.5 亿次占 29%),时长还在涨(+29.4%)。变化的是它不再是入口,而是一个玩法供给池——现在几乎所有从超休闲起步的工作室都在做混合休闲,在广告之外加入内购。
12. 口径冲突与数据陷阱
这一章最具操作性。在同一个"H1 2026 休闲市场"标题下,不同机构给出的数字可以差 50%。
12.1 三大机构的口径差异
| 维度 | Sensor Tower(Index) | AppMagic | Azur Games | Naavik(ST 子集) |
|---|---|---|---|---|
| IAP 净额/总额 | Gross | Net | 未说明 | 未说明 |
| 含广告收入 | ❌(广告另列) | ❌ | 未说明(关键缺口) | ❌ |
| 含中国安卓 | ❌ | ❌(中国仅 iOS) | 未说明 | ❌ |
| 含 DTC/第三方商店 | ❌ | ❌ | 未说明 | ❌ |
| H1 2026 大盘收入 | $39.8B | — | — | ~$28B |
| 休闲大盘收入 | ~$16.5B | ~$11B | — | — |
| 混合休闲收入 | $2.4B(+23%) | 益智 IAP ~$6 亿 | +24% | — |
| 超休闲收入 | 未给绝对值 | 未给绝对值 | +64% | — |
结论:没有任何两家可以直接相加或直接比较。做立项测算时,必须选定单一供应商产品线与报告期。
12.2 12 个必须知道的数据陷阱
-
$39.8B vs $28B 不是矛盾——同一供应商的两个产品线。Gaming Digital Market Index 是全量 gross IAP;“Market Size” 功能是不含 DTC/中国安卓/广告的子集。
-
Sensor Tower $16.5B(gross)vs AppMagic $11B(net)——$16.5B × 0.7 ≈ $11.55B,接近但差额来自品类边界不同(AppMagic 把 Casino/Simulation 计入 Casual,Sensor Tower 有独立分类)。
-
平台会把混合休闲标成超休闲——这是 Azur 的 +64% 与 Sensor Tower 的 +23% 并存的根本原因。
-
DTC 正在从 IAP 报表中蒸发——Sensor Tower 估计 2026 上半年美国 DTC 收入 23 亿美元;MONOPOLY GO! 2026 年 6 月美国总收入 1.43 亿中,5260 万(超三分之一)来自自有网页商店;美国赌场 IAP 大跌(-6.48 亿)在很大程度上由 D2C 迁移造成。只用商店 IAP 会系统性高估 Casino/RPG 品类的风险。
-
留存数字全是估算——Sensor Tower 自述:“Those are Sensor Tower estimates of Retention, not actual figures.”
-
AppMagic 已被 Sensor Tower 收购(2026-05-12)——“三家口径对照"未来会逐渐变成"一家口径的三个产品线”。做长期跟踪需注意这一结构性变化。
-
下载榜归类会把 MAX 版分开算——AppMagic 榜 H1'26 下载第一是 Free Fire MAX,Sensor Tower 榜第一是 Block Blast!。
-
单季数字可以高于半年——GameRefinery 口径 Color Block Jam 某季度 2180 万下载,vs AppMagic 口径 H1 合计 1200 万。样本期不同却单季更高,说明估算模型或平台覆盖不同。
-
混合休闲收入被重复计算——Deconstructor of Fun 指出:最大的 IAP-first 混合休闲游戏收入约为最大 IAA-first 混合休闲游戏的 4 倍,但因为大量 IAA 产品被归类为"混合休闲",品类平均值被拉低。
-
“收入"在 Azur 语境下含义不明——+64% 是 IAP 还是含广告,原文没说。这直接决定了你能否把它和 Sensor Tower 的数字对照。
-
eCPM 的"上涨"有反向证据——RocketShip HQ 引 Revealbot 称 Meta 游戏 CPI 实际在下降,CPM 通胀缓和至 6—8%。代理商自报数据,参考价值有限,但足以说明"eCPM 涨"并非全行业共识。
-
广告格式数据普遍滞后——最常被引用的格式占比数据是 TopOn 的 H1 2025(跨品类),而 2026 H1 只有"激励视频反超插屏"这一定性方向。
12.3 未找到公开数据的项目(附检索词)
| # | 缺失项 |
|---|---|
| 1 | Sensor Tower 口径 H1 2026 超休闲 IAP 收入与下载量绝对值 |
| 2 | H1 2026 超休闲 eCPM 绝对值或同比百分比 |
| 3 | H1 2026 超休闲专属的广告格式占比(激励/插屏/横幅) |
| 4 | Jigsolitaire 与 Color Block: Combo Blast 的 H1 2026 收入/下载 |
| 5 | H1 2026 超休闲发行商下载榜(AppMagic 季度榜最新仅到 2025 Q3) |
| 6 | “Top N 新游占比 8%→2%” 缺第二家机构用相同指标复现 |
| 7 | 微信/抖音小游戏 2026 H1 绝对流水金额(官方仅公布同比) |
| 8 | 中国区 IAA 小游戏 eCPM 绝对数值(元/千次展示) |
| 9 | 中国市场"超休闲"独立品类规模(已并入休闲移动游戏 182.05 亿元与小程序游戏 316.57 亿元) |
| 10 | 待核验:有内容营销稿转述"纯 IAA 休闲小游戏 LTV 同比 -14%",未找到 DataEye 官方原文 |
13. 对立项的判断
基于以上数据,给出五条判断(属于本报告的分析推论,不是数据本身):
-
纯 IAA 超休闲模式在全球已进入存量阶段,不建议作为新项目的唯一定位。 依据:下载 -12%、付费流量依赖 79%、blended eCPM 仅 $0.03—$0.08,而混合休闲为 $0.15—$0.50(3—15 倍差距)。
-
混合休闲益智是 2026 上半年唯一被多机构验证的增长路径。 依据:混合休闲收入 +23%(Sensor Tower)、Sort Puzzle 收入增长两倍以上、Block 新游 +89%(AppMagic)、DTC 广告收入反超插屏 16%。
-
但不要正面进入方块解谜。 依据:Color Block Jam D30 留存仅约 4%、下载 Top300 新游占比 2%、“Arrow” 标题游戏 2026 年已达 871 款。Azur 的判断是"没有专业积累、没有强大的内容生产线、对平衡性没有清晰理解就想进入这个品类,是极其困难的”——AI 无法替代关卡设计经验。
-
中国小游戏是最适合首发验证的土壤。 依据:小程序游戏 +36.01%、内购占比 66.8%、微信 IAP 首发 5000 万流水不分成、IAA 备案最快 3 天、版号供给 +21.1%。风险是微信 MAU 已见顶,抖音 DAU +130% 但月活回落至 1 亿。
-
选螺丝(Screw)而非方块(Block)作为切入点。 依据:Screwdom D30 留存约 17% vs Color Block Jam 约 4%,且以 700 万下载做出 4400 万美元 IAP(Color Block Jam 需 1200 万下载才做 4200 万)。高摩擦变现 + 高留存的组合,单位经济明显更健康。
附:主要来源清单
一手(机构官方发布)
- Sensor Tower《H1 2026 Gaming Market Index》:https://sensortower.com/blog/h1-2026-digital-gaming-market-index
- Sensor Tower《Gaming Deep Dive: Ad Monetization Report》:https://sensortower.com/report/gaming-deep-dive-ad-monetization
- Sensor Tower《State of Mobile 2026》:https://sensortower.com/report/state-of-mobile-2026
- AppMagic《Casual Games Report H1 2026》:https://appmagic.rocks/research/casual-report-H12026
- AppMagic《Top 10 Hybridcasual Puzzles in H1 2026》:https://www.linkedin.com/posts/appmagicrocks_top-10-hybridcasual-puzzles-in-h1-2026-activity-7491071543104581632-h4uE
- Azur Games《Hypercasual and hybrid casual in 2026(完整版)》:https://azurgames.com/blog/hypercasual-and-hybrid-casual-in-2026-full-report/
- 中国音数协游戏工委 / 伽马数据《2026 年 1—6 月中国游戏产业报告》:http://www.news.cn/tech/20260731/c5593cc57b18411ab328cd3ed98b554c/c.html
- GameRefinery《Analyst Bulletin: Mobile game market review April 2026》:https://www.gamerefinery.com/mobile-game-market-review-april-2026/
- 巨量引擎小游戏行业生态发展论坛(2026-07-29):http://www.gamelook.com.cn/2026/07/598784/
- 微信开放文档(IAP/IAA 激励政策):https://developers.weixin.qq.com/minigame/introduction/commercialization/guide/ad-monetization.html
- 抖音开放平台(ICP 核准指引):https://developer.open-douyin.com/docs/resource/zh-CN/mini-game/guide/minigame/icp/icp-filings
- 国家新闻出版署:https://www.nppa.gov.cn/bsfw/jggs/yxspjg/gcwlyxspxx/202607/t20260723_1000636.html
- 市场监管总局《关于深化互联网广告生态治理工作的通知》:https://policy.mofcom.gov.cn/claw/clawContent.shtml?id=106022
- DataEye《2026 上半年小游戏买量数据报告》:https://news.qq.com/rain/a/20260722A03VWY00
第三方分析(数据引自上述一手源)
- Naavik《H1 2026: Mobile Gaming’s Stability Illusion》(2026-07-30):https://naavik.substack.com/p/h1-2026-mobile-gamings-stability
- Naavik《How Niche Subgenres are Reshaping the Mobile Puzzle Market》:https://naavik.co/digest/how-niche-subgenres-are-reshaping-the-mobile-puzzle-market/
- Deconstructor of Fun《5 Numbers Hiding in Plain Sight》:https://www.deconstructoroffun.com/blog/5-numbers-hiding-in-plain-sight-sensor-towers-ad-monetization-report
- Cinevva《Casual Games Trends in 2026》:https://app.cinevva.com/guides/casual-games-trends-2026
- GameLook(Azur 报告中文编译版,2026-09-24):http://www.gamelook.com.cn/2026/09/603007/
- GameDev Reports / mobilegamer.biz(AppMagic 与 Sensor Tower 数据的媒体转述)
一手抓取(本报告自行采集)
- Google Play 商店页(8 款头部产品的下载档位、评分、评论数、发行商、含广告/内购标识),抓取时间 2026-09-28
附.1 完整来源索引
下列 95 条为本次调研实际抓取并引用过的全部来源 URL,按机构归类,可直接点击核对。正文中每一处 【一手:X】 / 【转述:X】 标注均可在此对应到具体出处。
Sensor Tower(9)
- sensortower.com/blog/h1-2026-digital-gaming-market-index
- sensortower.com/report/gaming-deep-dive-ad-monetization
- sensortower.com/report/state-of-mobile-2026
- kchuhai.com/report/view-67445.html
- sensortower-china.com/zh-CN/blog/2026-4-china-mobile-games
- h5.ifeng.com/c/vivoArticle/v002gxer6WzoTf4IUo4eCbutyU8Rfl7LBsbZgyltc6EEmiQ__
- mp.weixin.qq.com/s/suk757BoxusVPGo62Gkidw
- baijing.cn/article/40823
- app.cinevva.com/zh-CN/guides/casual-games-trends-2026
AppMagic(6)
- appmagic.rocks/research/casual-report-H12026
- linkedin.com/posts/appmagicrocks_top-10-hybridcasual-puzzles-in-h1-2026-activity-74910715…
- appmagic.rocks/top-charts/apps?aggregation=week&tag=3
- mobilegamer.biz/data-digest-monopoly-gos-booming-webstore-pokemon-go-spikes-love-and-deep…
- appmagic.rocks/blog?hl=en
- m.36kr.com/p/3918176670166658
Azur Games(1)
中国音数协游戏工委 / 伽马数据(8)
- pocketgamer.biz/puzzle-games-rise-as-mobile-genres-compete-for-attention-in-2026
- 52yxyx.com/article-625-1.html
- news.cn/tech/20260731/c5593cc57b18411ab328cd3ed98b554c/c.html
- kchuhai.com/report/view-67445.html
- mp.weixin.qq.com/s/yRcyVpAV3CZJd0rHES1NFw
- m.21jingji.com/article/20211016/herald/1924aa98db0d1db87bca756c3b1969f6_zaker.html
- games.sina.cn/cyfw/cyxw/2022-08-18/detail-imizmscv6742815.d.html
- download.s21i.co99.net/30295522/0/0/ABUIABA9GAAgqZmzygYokN-RnQM.pdf
DataEye(6)
- news.qq.com/rain/a/20260722A03VWY00
- m.thepaper.cn/newsDetail_forward_33712006
- 30295522.s21i.faiusr.com/61/ABUIABA9GAAgmOuL0wYogKbkSA.pdf
- gamenewstc.com/nd.jsp?id=4716
- m.36kr.com/p/3736185677611015
- news.qq.com/rain/a/20260529A02UZX00
抖音 / 巨量引擎(3)
- finance.sina.com.cn/jjxw/2026-07-29/doc-iniknrrf5725341.shtml
- mp.weixin.qq.com/s/N9_okRZh08FaeqaqTC6qyQ
- developer.open-douyin.com/docs/resource/zh-CN/mini-game/guide/minigame/icp/icp-filings
微信官方(4)
- taptap.cn/moment/809082733329384024
- developers.weixin.qq.com/minigame/introduction/commercialization/guide/ad-monetization.html
- developers.weixin.qq.com/minigame/introduction/guide/nrjs.html
- developers.weixin.qq.com/community/develop/doc/000448e5f24198f5ba51b257666800
QuestMobile(3)
- nbd.com.cn/articles/2026-07-21/4490683.html
- tmtpost.com/8073217.html
- questmobile.com.cn/research/report/2089599242700075009
Naavik(2)
- naavik.co/f2p-mobile/h1-2026-mobile-gamings-stability-illusion
- naavik.co/digest/how-niche-subgenres-are-reshaping-the-mobile-puzzle-market
GameRefinery(1)
Deconstructor of Fun(1)
AppsFlyer(1)
AppBrain(1)
TopOn & Taku(1)
Voodoo(1)
Redseer(1)
Cinevva(2)
- app.cinevva.com/zh-CN/guides/casual-games-trends-2026
- app.cinevva.com/guides/casual-games-trends-2026
点点数据(2)
国家新闻出版署(1)
市场监管总局(1)
三七互娱(1)
GameLook(3)
36氪 / 钛媒体(2)
GameDev Reports(2)
- gamedevreports.substack.com/p/sensor-tower-the-gaming-market-in
- mobilegamer.biz/data-digest-pokemon-champions-the-top-us-earners-funding-news-sensor-towe…
mobilegamer.biz(5)
- mobilegamer.biz/data-digest-us-and-2025-market-stats-ceo-optimism-decembers-top-games-more
- mobilegamer.biz/data-digest-app-store-china-rate-cut-smartly-subway-surfers-city-saygames…
- mobilegamer.biz/2026s-top-10-mobile-game-downloads-so-far-free-fire-max-block-blast-roblo…
- mobilegamer.biz/data-digest-us-market-data-q3s-top-hypercasual-labels-adjusts-ua-leaderbo…
- mobilegamer.biz/data-digest-monopoly-gos-booming-webstore-pokemon-go-spikes-love-and-deep…
中文媒体报道(5)
- news.qq.com/rain/a/20260527A068B700
- cn.investing.com/news/stock-market-news/article-3388436
- wallstreetcn.com/articles/3773242
- finance.sina.com.cn/jjxw/2026-07-29/doc-iniknrrf5725341.shtml
- cls.cn/detail/2075030
其他媒体 / 转述(15)
- startmygame.com/data-digest-sensor-towers-h1-analysis-hay-days-comeback-julys-top-games-b…
- gamegrowthadvisor.com/blog/2026-04-02-f2p-monetization-models-comparison-2026
- webtonic.io/blog/advertising-network-statistics
- 9to5mac.com/2026/08/11/report-non-gaming-apps-drove-mobile-spending-growth-in-q2-as-games…
- rocketshiphq.com/meta-cost-benchmarks-mobile-app-installs
- taptap.cn/moment/809082733329384024
- erhainews.com/n41442.html
- 71396.com/s-2-78bcc43b37e03d32
- news.17173.com/content/07132026/132847327.shtml
- huaon.com/pdf/87/05/748705.pdf
- 10100.com/article/149200845
- biligame.com.cn/chamber/qt2026xyxhlmlroixhzmphhbxylctsyhsccj
- 21jingji.com/article/20260228/herald/9ced8bf8491f419b526ed79c4f7aa67f.html
- zjamr.zhanjiang.gov.cn/zwdt/tzgg/content/post_2211983.html
- shanghai.gov.cn/gwk/search/content/2c984a729b92b990019ba06d36224232
游戏陀螺(2)
白鲸出海(1)
知乎专栏(1)
罗斯基(1)
触乐(1)
谷歌大中华区宣讲(Enjoy出海整理)(1)
本报告不含任何未经来源标注的数字。所有未找到公开数据的项目均在第 12.3 节列出并附检索词。图表由本报告基于上述来源数据绘制。